La economía mundial se prepara para una recuperación moderada hacia 2027 o es lo que dicen los informes, pero la industria de la construcción presenta señales contradictorias. Mientras algunos mercados recuperan actividad, otros enfrentan ajustes inmobiliarios, restricciones financieras y cambios en la demanda de materiales. La evolución del cemento permite observar estas diferencias y plantea una pregunta fundamental: ¿crecerá realmente la construcción al mismo ritmo que la economía?
Una recuperación económica que no garantiza más construcción
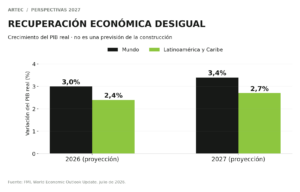
Las perspectivas económicas mundiales para 2027 ofrecen señales de recuperación, aunque no necesariamente de expansión homogénea. Según la actualización de julio de 2026 del Fondo Monetario Internacional (FMI), el crecimiento del producto interior bruto mundial alcanzaría el 3,0 % en 2026 y el 3,4 % en 2027. Para Latinoamérica y el Caribe, las proyecciones son más moderadas: 2,4 % en 2026 y 2,7 % en 2027.
Sin embargo, estas previsiones corresponden al conjunto de la economía. No representan un pronóstico directo de la producción de viviendas, del volumen de obra civil ni del consumo de materiales de construcción.
El sector constructor depende de variables que no evolucionan necesariamente al mismo ritmo que el PIB: disponibilidad de crédito, inversión pública, demanda inmobiliaria, costos energéticos, capacidad de ejecución y confianza de los promotores.
Una economía puede crecer gracias al comercio, los servicios o la tecnología mientras su actividad constructora permanece estancada. Del mismo modo, una región con crecimiento económico moderado puede experimentar una expansión de infraestructura si dispone de proyectos financiados y capacidad para ejecutarlos.
Por ello, la recuperación económica de 2027 debe interpretarse como una condición de contexto, no como una garantía de recuperación constructora.
El cemento muestra un mercado mundial dividido
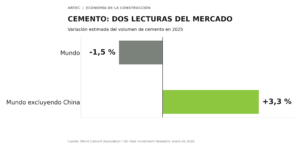
Una de las señales más relevantes procede de la industria cementera. Según estimaciones de On Field Investment Research difundidas por la World Cement Association (WCA), el volumen mundial de cemento disminuyó aproximadamente un 1,5 % durante 2025. Pero al excluir China, el mismo indicador registró un crecimiento del 3,3 %.
La diferencia revela la influencia que ejerce el mercado chino sobre el balance mundial. La WCA señala que la producción cementera china alcanzó aproximadamente 1.690 millones de toneladas durante 2025, con una reducción interanual estimada del 7,4 %.
Por tanto, una contracción mundial no implica necesariamente que todas las regiones estén reduciendo su demanda. El comportamiento de un mercado de enorme dimensión puede modificar la lectura del conjunto, incluso cuando otras geografías presentan una evolución favorable.
Esta distinción es fundamental para fabricantes, constructoras, distribuidores y proyectistas. Un indicador mundial puede ser útil para comprender la tendencia general, pero resulta insuficiente para valorar oportunidades en un mercado nacional.
Para 2026, la WCA anticipaba una demanda mundial relativamente estable, con exceso de capacidad productiva. También señalaba perspectivas diferenciadas: recuperación moderada en Europa desde niveles bajos, estabilidad en Estados Unidos, crecimiento sostenido en Latinoamérica y mayor dinamismo en determinadas regiones de África, Oriente Medio y el sur y suroeste de Asia.
Se trata de una orientación sectorial, no de una previsión cuantitativa global de consumo de cemento para 2027.
Latinoamérica: una región con comportamientos distintos
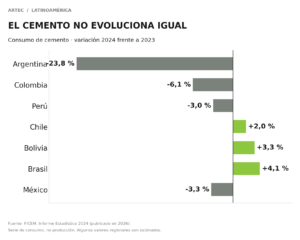
La información histórica regional confirma que Latinoamérica no puede interpretarse como un único mercado constructor. El Informe Estadístico 2024 de la Federación Interamericana del Cemento (FICEM), difundido en 2026, recoge una disminución del 0,9 % en el consumo de cemento de Latinoamérica y el Caribe durante 2024, respecto a 2023.
El resultado agregado esconde diferencias considerables. Argentina presentó una contracción del 23,8 %; Colombia, del 6,1 %; y México, del 3,3 %. En cambio, Brasil registró un crecimiento del 4,1 %, Bolivia del 3,3 % y Chile del 2,0 %. Perú mostró una variación próxima al 0,0 %.
Estas cifras describen un período histórico específico. No deben interpretarse como resultados de 2026 ni como pronósticos de 2027.
Sin embargo, permiten identificar un problema de fondo: la industria regional experimenta ciclos nacionales diferentes, condicionados por la actividad inmobiliaria, la inversión, la financiación y las características económicas de cada país.
En Argentina, una variación considerable del consumo de cemento exige examinar el contexto de inversión y actividad constructora. En México y Colombia, las cifras invitan a analizar las condiciones específicas de demanda y ejecución. Brasil y Bolivia, por su parte, presentaron resultados positivos en la serie histórica de FICEM, sin que ello garantice la continuidad de esa tendencia.
Para arquitectos y empresas constructoras, la conclusión es clara: las decisiones de mercado no deberían depender exclusivamente de promedios regionales. Los indicadores de cada país y, cuando sea posible, de cada área metropolitana ofrecen información más útil para interpretar la demanda real.
De la recuperación económica a la ejecución de proyectos
El desafío hacia 2027 no consiste únicamente en generar crecimiento económico, sino en transformar ese crecimiento en inversión productiva y construcción efectivamente ejecutada.
Existen diferencias sustanciales entre anunciar una infraestructura, aprobar su financiamiento, licitar su construcción y ejecutar físicamente la obra. Cada etapa implica riesgos, plazos y restricciones distintos.
En el ámbito inmobiliario ocurre algo similar. La necesidad de vivienda no se traduce automáticamente en una demanda solvente. El acceso al crédito, los ingresos familiares, el precio del suelo y los costos de construcción determinan qué parte de esa necesidad puede convertirse en proyectos viables.
Por ello, evaluar la recuperación del sector exige observar indicadores complementarios: permisos de construcción, superficie autorizada, inversión ejecutada, cartera de proyectos, ventas de materiales, empleo sectorial y acceso a financiamiento.
El cemento constituye una señal relevante, pero no reemplaza este conjunto de indicadores. Su consumo depende también de cambios en las soluciones constructivas, las importaciones, los inventarios y la composición de las obras.
Cinco variables que pueden definir 2027
Financiamiento. La evolución de las tasas de interés y de las condiciones de crédito será relevante para promotores, compradores de vivienda y empresas constructoras. Una reducción del costo del dinero puede facilitar inversiones, pero su efecto dependerá de la confianza y de la capacidad real de endeudamiento.
Inversión pública. La infraestructura continúa siendo un factor potencial de actividad económica. No obstante, las restricciones fiscales, la deuda y los problemas de ejecución pueden limitar la materialización de los proyectos anunciados.
Energía, transporte y materiales. La industria cementera y otros sectores proveedores son sensibles a los costos energéticos y logísticos. Los cambios en estos componentes pueden trasladarse a los presupuestos de obra y alterar la rentabilidad de proyectos previamente estudiados.
Productividad constructiva. La mejora de procesos, la planificación, la prefabricación y la coordinación digital pueden contribuir a reducir desperdicios y mejorar el control. Su utilidad debe demostrarse en resultados medibles, no únicamente mediante la adopción de nuevas tecnologías.
Demanda y adaptación del mercado. La evolución demográfica, las necesidades de infraestructura, la rehabilitación del parque edificado y las exigencias ambientales pueden modificar la distribución de la inversión entre obra nueva, renovación y mantenimiento.
Estas variables interactúan de manera diferente en cada país. Por eso resulta poco riguroso proyectar un único escenario para toda la construcción latinoamericana.
¿Qué deberían observar arquitectos, ingenieros y constructoras?
Para los profesionales, la lectura económica debe conducir a decisiones concretas. Una constructora necesita valorar qué segmentos ofrecen continuidad de proyectos, cuáles presentan riesgos de financiación y cómo evolucionan los costos de ejecución. Un estudio de arquitectura debe considerar la viabilidad económica de las propuestas desde etapas tempranas. Los proveedores necesitan identificar la actividad efectiva de sus mercados y no únicamente las expectativas de crecimiento.
La información sectorial adquiere valor cuando se relaciona con decisiones de diseño, inversión, planificación y contratación.
Por ello, el análisis hacia 2027 debería incorporar escenarios alternativos. Una recuperación moderada del crédito podría impulsar determinados proyectos inmobiliarios; una presión persistente sobre los costos podría reducir su rentabilidad; una mayor ejecución de infraestructura podría sostener la demanda de materiales aun cuando otros segmentos permanezcan débiles.
No se trata de predecir una única trayectoria, sino de reconocer qué condiciones deben cumplirse para que las oportunidades se materialicen.
2027: el crecimiento no será igual para todos
La perspectiva internacional apunta hacia una recuperación económica moderada, pero el comportamiento reciente del cemento confirma que los mercados constructores pueden seguir trayectorias divergentes.
La caída estimada del volumen mundial de cemento en 2025, frente al crecimiento registrado al excluir China, demuestra los límites de interpretar promedios globales sin examinar su composición. Las diferencias históricas entre países latinoamericanos refuerzan esa advertencia.
Para 2027, la pregunta decisiva no será únicamente cuánto crecerá la economía, sino qué países, sectores y proyectos podrán convertir ese crecimiento en actividad constructora sostenible.
La construcción no depende solamente de expectativas. Depende de suelo, financiación, materiales, capacidad técnica, organización y decisiones ejecutables.
En Revista Artec continuaremos examinando estos indicadores desde una perspectiva internacional, relacionando economía, tecnología y práctica profesional para comprender hacia dónde se dirige la industria.
Fuentes y referencias
- Fondo Monetario Internacional. World Economic Outlook Update: Global Economy in Crosscurrents of War and Technology. Julio de 2026.
- World Cement Association. New Year Outlook for the Global Cement Industry. Enero de 2026; estimaciones de On Field Investment Research.
- Federación Interamericana del Cemento (FICEM). Informe Estadístico 2024. Publicado en 2026.
Nota para el lector: los datos de cemento de FICEM corresponden a 2024; las estimaciones mundiales de WCA corresponden a 2025; y las proyecciones de PIB del FMI corresponden a 2026 y 2027. Son indicadores y períodos diferentes, y no deben representarse como una misma serie temporal.