La CRISIS SILENCIOSA que atraviesa hoy la industria de la construcción no aparece en los titulares con la fuerza de una recesión financiera ni con el dramatismo de una quiebra masiva. Sin embargo, para quienes estamos en obra, negociando contratos, cerrando presupuestos y respondiendo ante inversionistas, es el problema más serio que hemos enfrentado en décadas. No es un desabasto de acero ni un retraso en la importación de maquinaria. Es algo más profundo: una fractura demográfica y cultural que afecta directamente la CAPACIDAD productiva del sector.
Hablando como un constructor que también piensa en términos de BALANCE, flujo de caja y retorno sobre inversión. Lo que se logra apreciar es una distorsión estructural que no se corrige fabricando más cemento ni comprando más grúas.
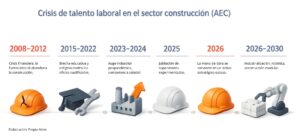
La herida que nunca cerró 2008–2012
Tras la crisis financiera global, el sector AEC vivió lo que llamo “la gran cicatriz”. Millones de trabajadores abandonaron la obra porque simplemente no había obra. Muchos migraron a otros sectores: logística, manufactura ligera, servicios. Otros emigraron a otros países. Una parte significativa jamás regresó.
Desde el punto de vista económico, aquello fue una contracción violenta de la demanda laboral. Las empresas recortaron cuadrillas, cerraron departamentos técnicos y congelaron programas de capacitación. Las escuelas técnicas, viendo la caída en la matrícula, redujeron su oferta. El sistema reaccionó como cualquier mercado en crisis: ajustó capacidad.
El problema es que, cuando la demanda volvió, la oferta ya no estaba intacta.
La brecha educativa: 2015–2022
Durante esos años se consolidó una narrativa peligrosa: el éxito solo venía de la oficina, del traje, del escritorio. Los oficios fueron etiquetados como opción de “segunda categoría”. Soldadores, electricistas industriales, fontaneros y técnicos en estructuras metálicas dejaron de ser aspiraciones dignas para las nuevas generaciones.
En términos de economía laboral, lo que ocurrió fue una tasa de reemplazo generacional negativa. Los trabajadores que se jubilaban no eran sustituidos por jóvenes en formación. Se generó un desequilibrio progresivo entre oferta y demanda de mano de obra especializada.
Lo más preocupante es que la formación técnica no es inmediata. Un soldador certificado en alta presión no se improvisa. Requiere años de práctica, certificaciones, errores, supervisión y experiencia en campo. El capital humano en construcción es intensivo en tiempo.
El despertar post-pandemia 2023–2024
Después de la pandemia, el fenómeno del nearshoring y la reconfiguración de cadenas de suministro detonaron una nueva ola de inversión en infraestructura logística e industrial. De pronto, naves, parques industriales y centros de distribución comenzaron a multiplicarse.
La demanda explotó. Pero la oferta de mano de obra no creció al mismo ritmo.
Las empresas empezaron a competir de forma agresiva por el mismo talento. Bonos de contratación, aumentos salariales acelerados, pagos por encima del mercado. En la práctica, comenzó una “canibalización” del sector: no se estaban formando más trabajadores, simplemente se estaban moviendo de una empresa a otra.
Desde el punto de vista financiero, esto alteró la estructura de costos. La mano de obra dejó de ser un componente relativamente estable y comenzó a comportarse como un activo escaso con inflación propia.
El punto de inflexión 2025
La jubilación masiva de la generación Baby Boomer fue el golpe definitivo. Los maestros de obra, supervisores experimentados y jefes de frente con 30 o 40 años en campo comenzaron a retirarse.
Aquí aparece una verdad incómoda: la tecnología no reemplaza completamente la experiencia. Podemos usar BIM, drones, sensores y software de planificación avanzada. Pero ningún algoritmo sustituye el criterio de un supervisor que ha visto colapsar un encofrado mal armado o ha detectado una soldadura defectuosa a simple vista.
El vacío no es solo operativo; es de CONOCIMIENTO.
2026 la mano de obra como activo estratégico
Hoy, la mano de obra ya no es un costo variable que se ajusta según el volumen de obra. Es un recurso estratégico. Muchas constructoras están perdiendo margen en contratos firmados hace 12 o 18 meses porque el costo de la cuadrilla aumentó entre 15% y 25% por encima de lo presupuestado.
El impacto económico es claro:
-
Costo laboral: aumento sostenido en la partida de mano de obra directa.
-
Productividad: caída temporal por la curva de aprendizaje de trabajadores novatos.
-
Seguridad: mayor riesgo ante la falta de supervisores experimentados.
-
Estrategia contractual: migración de contratos a precio alzado hacia esquemas de costos reembolsables (Cost-Plus).
En términos simples: el riesgo ya no está solo en el precio del acero, sino en la disponibilidad del equipo humano que lo instala.
Corto plazo guerra de salarios y retrasos
En los próximos 12 a 18 meses veremos una escalada salarial por encima de la inflación general en perfiles especializados. Esto obligará a las empresas a ser más selectivas. Solo se aceptarán proyectos con márgenes suficientemente amplios para absorber la volatilidad laboral.
Además, aumentarán los litigios por retrasos. No porque falte material, sino porque no hay suficientes manos calificadas para ejecutar en tiempo.
La ecuación es simple: si no tienes cuadrilla, no tienes avance físico. Y sin avance físico, no hay flujo de estimaciones.
Cambio de modelo productivo
Entre 2026 y 2030, el sector tendrá que transformarse estructuralmente, esto quiere decir a mediano plazo.
Primero, veremos una industrialización forzada de la construcción. La prefabricación y la construcción modular dejarán de ser una opción innovadora para convertirse en una necesidad económica. Si no puedes reunir 50 albañiles en sitio, compras módulos fabricados en entornos controlados donde el proceso está automatizado.
Segundo, la robótica colaborativa comenzará a tener un uso real en tareas repetitivas: amarre de varilla, colocación de ladrillos, aplicación de pintura. No reemplazará al trabajador, pero reducirá la dependencia de mano de obra no calificada.
Tercero, muchos países implementarán visas específicas para oficios técnicos. La migración de talento será parte de la política pública para enfrentar el déficit habitacional y de infraestructura.
El cuello de botella inelástico
El gran problema económico es que este cuello de botella es inelástico en el corto plazo. Puedes inyectar capital, ofrecer salarios más altos o firmar contratos multimillonarios, pero no puedes acelerar mágicamente la formación de un especialista.
La construcción es un sector donde el capital humano se construye con tiempo. Y el tiempo no se puede comprar.
La CRISIS SILENCIOSA que enfrenta la construcción no se resolverá con un ciclo económico favorable ni con más financiamiento. Requiere una transformación profunda en la manera en que valoramos, formamos y retenemos el talento técnico.
Desde la perspectiva de un constructor con enfoque en economía, el mensaje es claro: quien entienda que la mano de obra es hoy un activo estratégico y no un simple renglón de gasto tendrá ventaja competitiva en los próximos años. Los demás quedarán atrapados en contratos sin margen, retrasos crónicos y litigios costosos.
La industria está en un punto de inflexión. Y, aunque el desafío es enorme, también lo es la oportunidad de redefinir el modelo productivo hacia uno más eficiente, más industrializado y más resiliente.
Fuentes:
-
McKinsey & Company – “The Next Normal in Construction”
Reportes sobre productividad, escasez de mano de obra y transformación industrial del sector AEC. -
Associated General Contractors of America (AGC) – Workforce Survey Reports
Encuestas anuales que documentan la escasez de trabajadores calificados y el impacto en costos y plazos. -
World Economic Forum – “Shaping the Future of Construction”
Estudios sobre industrialización, digitalización y desafíos estructurales del capital humano en construcción. -
OECD (Organización para la Cooperación y el Desarrollo Económicos) – Labour Market Outlook
Análisis demográfico y tendencias de mercado laboral que afectan sectores intensivos en oficios técnicos.